今の資産・積立額・取り崩しを始める年齢・生活費を入れると、相場の良し悪しを乱数で何千通りも試して、「何歳まで資産が残るか」を確率で計算するアプリです。年金や退職金、車の買い替えのような一時的な支出、定額・定率といった取り崩し方の違いも反映できます。目標の成功確率から、使える生活費や取り崩しを始められる年齢を逆算することもできます。登録不要でブラウザだけで動きます。
できること
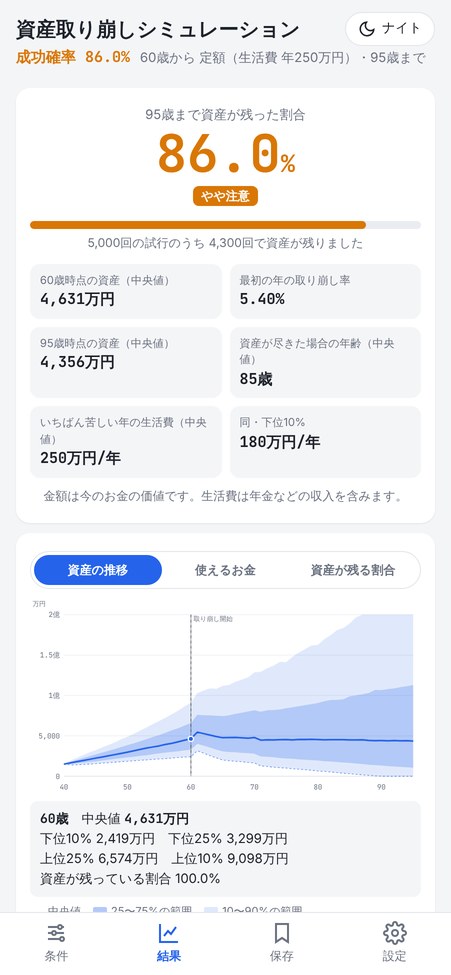
資産が何歳まで残るかを確率で出す
- 毎年のリターンを乱数で作り、同じ条件で1,000〜10,000回試して、「何歳まで」に決めた年齢まで資産が残った割合を「成功確率」として表示します
- 取り崩し開始時点と最後の年齢の資産(中央値)、最初の年の取り崩し率、資産が尽きた場合の年齢も一緒に表示します
- 「いちばん苦しい年の生活費」で、相場が悪い年にどこまで生活費が下がるかもわかります
- 入力を変えると、その場で計算し直します
資産の推移をグラフと表で見る
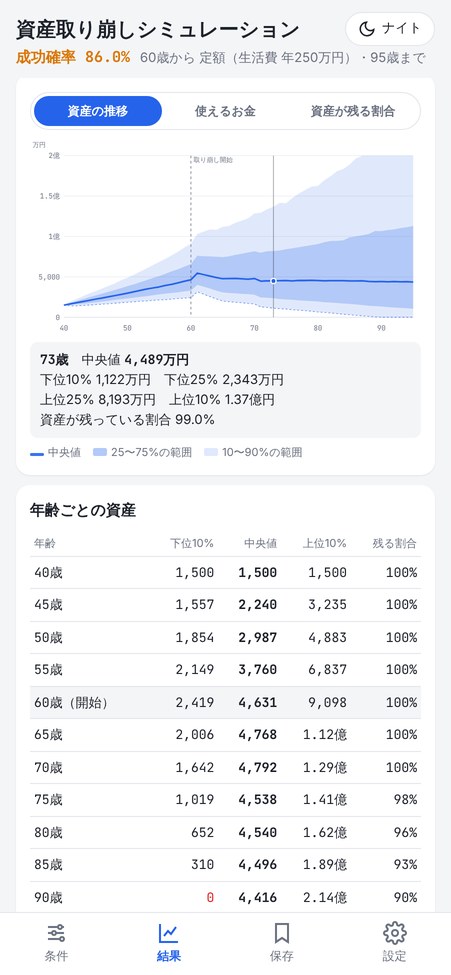
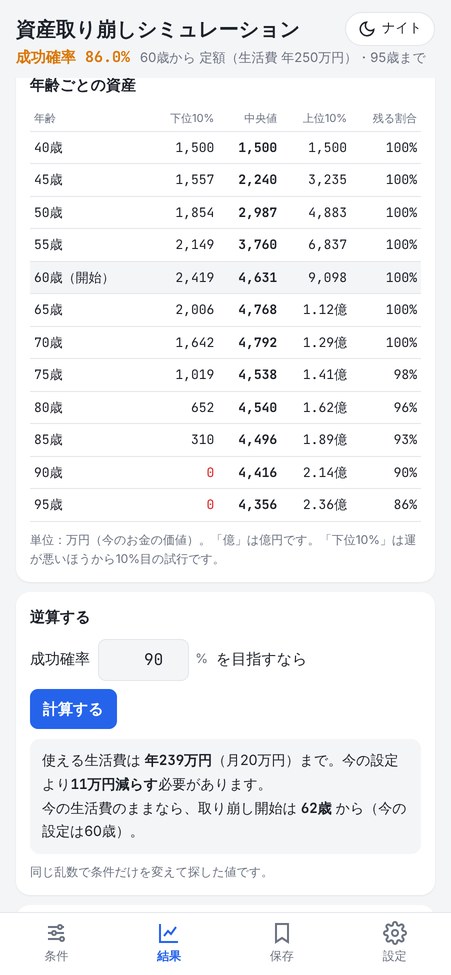
- 年齢ごとの資産を、中央値と「運が悪いほうから10%・25%」「運が良いほうから25%・10%」の帯で表示します
- グラフをタップすると、その年齢の資産額と、資産が残っている割合を表示します
- 「使えるお金」では毎年の生活費のばらつき、「資産が残る割合」では年齢ごとの生存率を切り替えて見られます
- 金額は「今のお金の価値(インフレ調整後)」と「将来の額面」を設定で切り替えられます
3つの取り崩し方を選べる
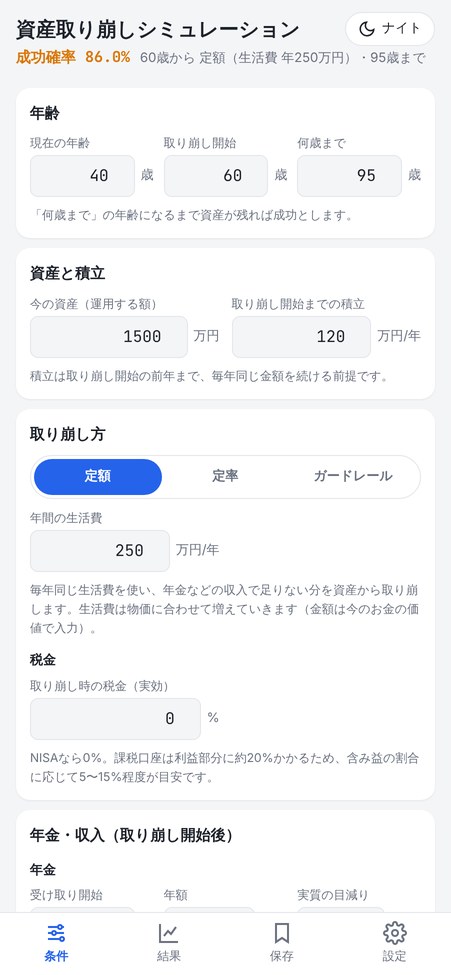
- 定額:毎年同じ生活費を使い、年金などで足りない分を資産から取り崩します。生活費は物価に合わせて増えていきます
- 定率:その年の資産の一定割合を使います。資産は尽きにくい代わりに、相場が悪い年は使えるお金も減ります。生活費の下限も設定できます
- ガードレール:開始時の資産の一定割合から始め、取り崩し率が最初の率から一定の幅を超えて上がったら生活費を減らし、下がったら増やします。定額と定率の中間のような方法です
- 課税口座から取り崩す場合に備えて、取り崩し時の税率も入れられます(NISAなら0%)
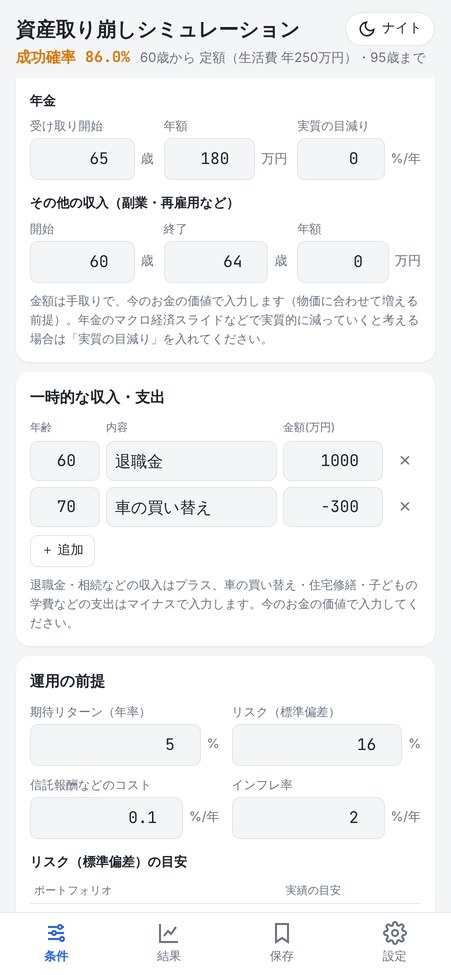
年金・退職金・大きな出費も入れられる
- 年金は受け取り開始年齢と年額を入れます。マクロ経済スライドなどで実質的に減っていくと考える場合は、毎年の目減り率も入れられます
- 副業や再雇用など、期間が決まった収入も別に入れられます
- 「一時的な収入・支出」に、退職金や相続(プラス)、車の買い替えや住宅修繕、子どもの学費(マイナス)を年齢ごとに登録できます
リスクの目安から選べる
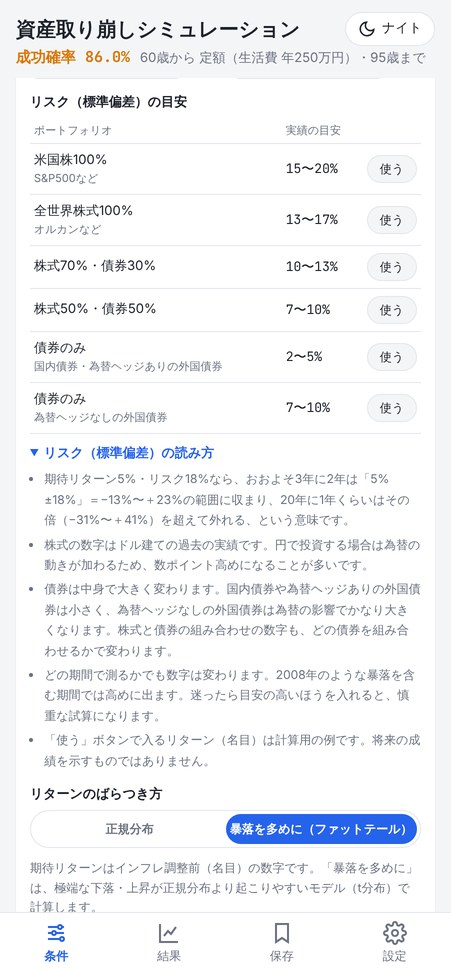
- 米国株・全世界株式・株式と債券の組み合わせ・債券のみについて、過去の実績からみたリスク(標準偏差)の目安を表で載せています。「使う」を押すと、計算用の例の値が入ります
- リターンのばらつき方は「正規分布」と、暴落が起こりやすい「ファットテール」から選べます
- 信託報酬などのコストとインフレ率も入れられます
目標の成功確率から逆算する
- 「成功確率90%を目指すなら」のように目標を入れると、使える生活費(定率・ガードレールでは取り崩し率)の上限を計算します
- 今の生活費のままなら何歳から取り崩しを始められるか、最短の年齢も計算します
条件を保存して比べる
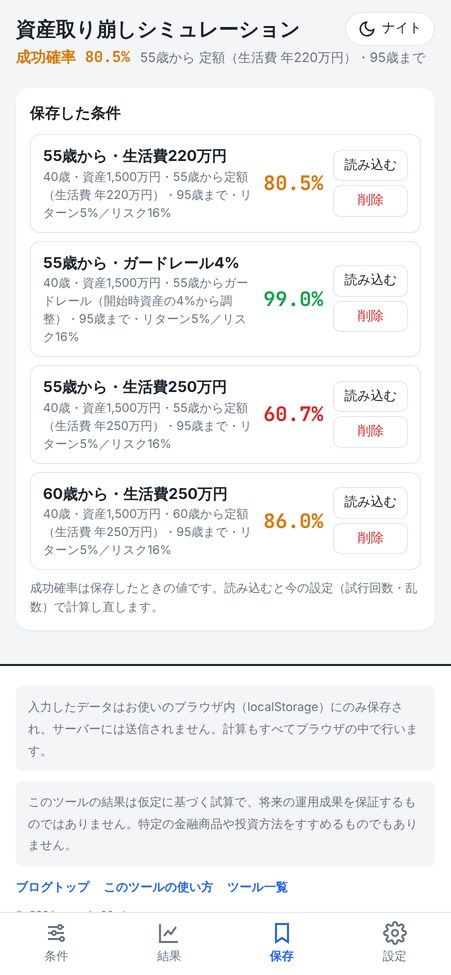
- 結果画面の下から、今の条件に名前を付けて保存できます
- 「保存」タブで成功確率を並べて比べられ、「読み込む」で条件を呼び出せます
- 年齢ごとの資産の結果はCSVで書き出せます
使い方のコツ
- 金額は「今のお金の価値」で入れます。生活費・年金・一時的な収支は、インフレ率に合わせて自動で増やして計算します
- 条件を比べるときは、設定の「乱数の種」を変えずにおくと、結果の差が条件の違いによるものだとわかりやすくなります。乱数を変えても結果が大きく動かないかを見たいときは「乱数を変える」を押します
- リスクに迷ったら、目安の高いほうの数字を入れると慎重な試算になります。円で外国株式に投資する場合は、為替の分だけ高めにみておくのがおすすめです
- 成功確率は100%を目指すより、「90%前後なら、相場が悪いときに生活費を少し減らす」といった考え方と組み合わせるのが現実的です。定率やガードレールで、生活費の下限を入れて比べてみてください
- スマホでは、ホーム画面に追加しておくとワンタップで開けます(iPhoneはSafariの共有ボタン →「ホーム画面に追加」、AndroidはChromeのメニュー →「ホーム画面に追加」)
計算の前提と注意
- 毎年のリターンは、入力した期待リターンとリスクから乱数で作ります。年ごとのリターンは独立と仮定しているため、実際の相場にある好不調の続く時期や長期の停滞は十分に表せません
- インフレ率は毎年一定、積立額は毎年同じ金額(額面)とし、税金・社会保険料は簡略化しています
- 結果は仮定に基づく試算で、将来の運用成果を保証するものではありません。特定の金融商品や投資方法をすすめるものでもありません。投資の判断はご自身の責任で行ってください
データの保存について
入力した条件と保存した条件はお使いのブラウザ内に保存され、サーバーには送信されません。計算もすべてブラウザの中で行います。別の端末やブラウザとは共有されないため、ブラウザのデータを消去すると記録も消えます。「設定」の「バックアップを書き出す」で保存しておけば、別の端末への引っ越しにも使えます。